


Monabanq Pay
4,5165.00 Avis
Caractéristiques de l’application
- Version
- 2.6.4
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000+
- Développeur
- Monabanq
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
Monabanq Pay m’a donné une impression assez claire dès les premiers essais : ce n’est pas une application financière qui cherche à remplacer toute une banque, mais un outil mobile centré sur deux gestes très concrets, le paiement sans contact et le virement effectué avec un numéro de téléphone. Cette spécialisation est justement ce qui la rend intéressante. Quand je veux régler rapidement une dépense ou envoyer de l’argent à quelqu’un sans lui demander ses coordonnées bancaires, je préfère une interface qui va droit au but plutôt qu’un espace rempli de fonctions que je n’utiliserai jamais.
Développée par Monabanq, cette application gratuite appartient donc à la catégorie des services financiers mobiles. Elle s’adresse surtout aux personnes qui veulent garder leurs paiements du quotidien à portée de main, avec une expérience plus directe que celle d’une application bancaire complète. Après l’avoir utilisée dans cette logique, je la vois comme un complément pratique, à condition de ne pas lui demander davantage que ce qu’elle promet réellement.
Une première semaine séduisante grâce à des gestes simples
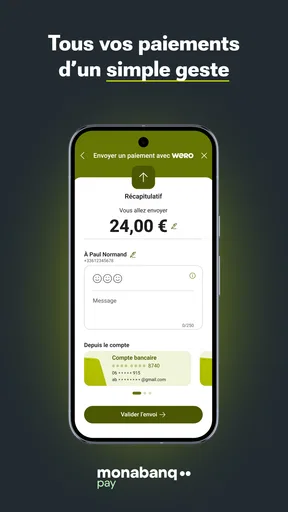
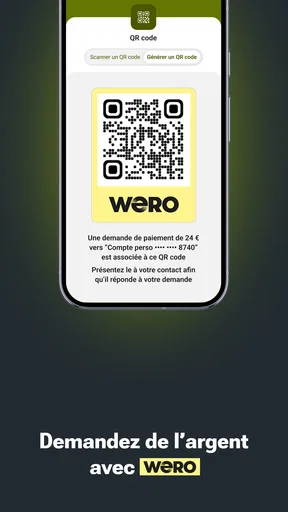
La première qualité de Monabanq Pay est sa lisibilité. Le résumé officiel met en avant le paiement sans contact et le virement par numéro de mobile, et ce sont bien ces deux usages qui donnent du sens à l’application. Je n’ai pas eu l’impression d’ouvrir un tableau de bord bancaire complexe avant d’atteindre l’action recherchée. Pour une personne qui veut payer vite ou rembourser un proche, cette orientation est plus agréable qu’un parcours construit autour d’une multitude de menus.
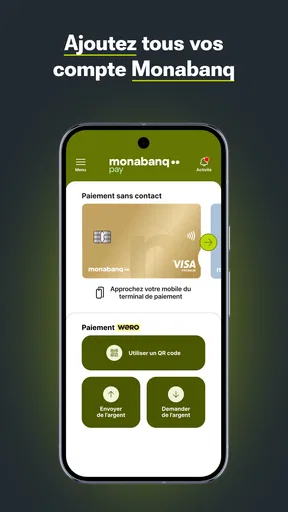
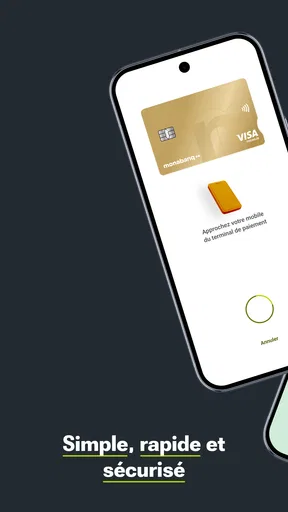
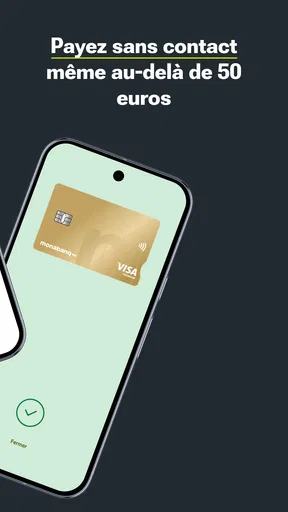
Le paiement sans contact est évidemment le cas d’usage le plus immédiat. Dans une situation ordinaire, par exemple après avoir partagé un déjeuner avec un ami, je peux imaginer utiliser l’application pour régler ma part sans sortir une carte physique ni chercher les coordonnées du destinataire. Ce n’est pas une révolution à chaque utilisation, mais c’est le genre de raccourci qui devient naturel lorsque le téléphone est déjà dans la main.
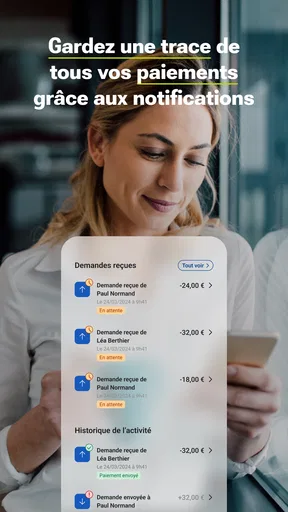
Le virement par numéro de mobile apporte une autre forme de confort. Dans la vie courante, on connaît souvent le numéro d’un proche bien avant de connaître son IBAN. Pour rembourser un trajet, participer à un cadeau ou envoyer une petite somme après une dépense commune, cette approche réduit les échanges inutiles. Le principal avantage n’est pas seulement la vitesse : c’est aussi la diminution du risque de recopier une longue suite de caractères au mauvais endroit.
Je conseille toutefois de prendre quelques secondes pour vérifier le destinataire avant de confirmer un envoi. Un numéro enregistré sous un nom ambigu, un contact professionnel et personnel mélangés, ou une simple erreur de sélection peuvent transformer un geste pratique en source de stress. La simplicité du parcours doit encourager la vérification, pas la supprimer. Pour moi, c’est l’un des réflexes importants à adopter dès la première semaine.
La note moyenne de 4,5, accompagnée d’environ 1,3 millier d’évaluations, montre que l’application reçoit un accueil globalement favorable. Elle compte aussi plus de 50 000 installations, ce qui lui donne une présence réelle sans la placer au même niveau de diffusion que les solutions de paiement les plus connues. Je trouve ce positionnement cohérent : Monabanq Pay semble viser l’utilité concrète plutôt que la recherche d’un écosystème tentaculaire.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Son classement PEGI 3 indique une accessibilité très large sur le plan de l’âge. Dans les faits, l’intérêt dépend surtout de la situation bancaire et du besoin de paiement de chaque utilisateur. Un adolescent, un parent ou une personne qui utilise déjà les services de Monabanq ne chercheront pas forcément la même chose dans l’application. L’âge indiqué ne doit donc pas être confondu avec une promesse d’usage universel.
Le bon scénario pour une utilisation immédiate
Le meilleur scénario que j’ai retenu est celui d’un paiement ou d’un remboursement qui ne mérite pas une procédure bancaire complète. Imaginons une sortie entre plusieurs personnes : l’un avance la note, puis chacun rembourse sa part. Avec un virement associé à un numéro de téléphone, le groupe peut éviter de demander une adresse bancaire à chaque participant. Le gain est modeste sur une transaction isolée, mais il devient appréciable lorsque ce type de situation revient régulièrement.
Le paiement sans contact répond à une logique différente. Il est pertinent dans les achats rapides, surtout quand je veux éviter de manipuler mon portefeuille. En revanche, je ne le considère pas automatiquement supérieur à toutes les solutions déjà présentes sur un téléphone. Si quelqu’un utilise depuis longtemps un autre portefeuille mobile et en est satisfait, le simple fait d’ajouter Monabanq Pay ne produira pas forcément un bénéfice suffisant pour changer ses habitudes.
Cette nuance est importante. L’application est attrayante lorsque ses deux fonctions correspondent à un besoin non résolu. Elle l’est moins lorsque l’utilisateur dispose déjà d’un moyen de paiement sans contact parfaitement intégré à son quotidien et d’une application bancaire qui permet des virements rapides. Dans ce cas, sa valeur dépendra surtout de la fluidité ressentie et de la proximité avec l’environnement Monabanq.
Une version récente, mais pas une raison suffisante pour l’adopter
Monabanq Pay est sortie le 5 février 2025 et sa version actuelle est la 2.6.4. Cette évolution rapide donne l’impression d’un produit encore en construction, ou du moins d’un service qui reçoit des ajustements réguliers. C’est encourageant pour une application financière, car les petits détails de parcours comptent énormément dans ce domaine. Une action qui demande une étape de trop finit vite par être abandonnée.
Je ne confonds cependant pas nouveauté et valeur durable. Une interface récente peut être agréable pendant quelques jours simplement parce qu’elle change les habitudes. Pour savoir si elle mérite une place permanente, il faut observer ce qui se passe après l’enthousiasme initial : est-ce que je l’ouvre encore quand la situation se présente, est-ce que le paiement reste plus pratique, et est-ce que les virements par téléphone deviennent un réflexe plutôt qu’une curiosité ?
Ce qui reste utile après le premier mois
À moyen terme, l’intérêt de l’application repose sur la répétition de quelques gestes précis. Je ne l’installerais pas pour consulter toutes mes finances, organiser un budget détaillé ou remplacer automatiquement chaque outil bancaire de mon téléphone. Je la garderais si je réalise souvent des paiements sans contact ou si mon entourage utilise volontiers les virements par numéro de mobile.
Cette spécialisation peut être une force. Une application qui se concentre sur des actions fréquentes a davantage de chances de rester mémorisable. Je sais pourquoi je l’ouvre, ce que je veux faire et quel résultat attendre. À l’inverse, une application financière généraliste peut offrir davantage de possibilités tout en rendant les opérations simples moins visibles. Monabanq Pay gagne donc surtout dans les moments où la rapidité compte plus que la profondeur.
Le virement par numéro de téléphone peut aussi modifier progressivement les habitudes d’un groupe. Si plusieurs proches adoptent le même procédé, les remboursements deviennent plus naturels. Le bénéfice ne dépend alors plus uniquement de l’application installée sur mon appareil : il vient de la coordination avec les personnes auxquelles j’envoie régulièrement de l’argent. C’est un avantage réel, mais aussi une limite, car une méthode pratique pour moi ne garantit pas qu’elle sera utilisée par tout le monde.
Pour éviter les oublis, je recommande de réserver Monabanq Pay à des scénarios identifiables. Par exemple, je peux l’associer aux dépenses partagées, aux achats rapides et aux remboursements entre proches, plutôt que de vouloir en faire mon unique outil financier. Cette règle simple rend son usage plus prévisible et permet de juger sa valeur sur des situations concrètes, pas sur une impression générale.
Une comparaison honnête avec les alternatives habituelles
Face à une application bancaire classique, Monabanq Pay paraît plus ciblée. Une banque mobile complète sert généralement à suivre un compte, gérer des opérations variées et accéder à de nombreux réglages. Ici, l’intérêt est plus étroit : payer sans contact et transférer de l’argent à partir d’un numéro de téléphone. Si je cherche un centre de gestion financière, je choisirai l’application bancaire principale. Si je cherche un raccourci pour deux actions précises, Monabanq Pay peut être plus agréable.
Face aux portefeuilles mobiles généralistes, la comparaison dépend de ce que j’utilise déjà. Ces services sont souvent appréciés parce qu’ils regroupent plusieurs cartes, tickets ou moyens de paiement dans une même interface. Monabanq Pay n’a pas besoin de les battre sur tous les terrains pour être pertinente. Elle doit simplement rendre le paiement et le virement suffisamment naturels pour justifier une place supplémentaire sur le téléphone. Pour un utilisateur qui veut limiter le nombre d’applications, cette coexistence peut au contraire sembler inutile.
Face au virement bancaire traditionnel, l’avantage du numéro de mobile est évident dans les échanges informels. Je n’ai pas à demander un identifiant bancaire à un proche que je connais déjà. Mais le virement classique conserve une logique plus adaptée aux opérations où je veux travailler avec des coordonnées bancaires explicites et vérifiées. Pour une somme importante ou un destinataire peu familier, je privilégierais une méthode qui me laisse contrôler chaque détail avec davantage de soin.
Cette différence de contexte résume bien le produit. Monabanq Pay est meilleure quand la relation est connue, la situation est courante et l’objectif est de réduire les frictions. Une autre solution sera préférable si je veux centraliser plusieurs comptes, manipuler des fonctions bancaires avancées ou éviter d’ajouter une application dédiée à mon téléphone.
Le coût réel est surtout la place occupée dans les habitudes
L’application est gratuite, ce qui facilite l’essai et enlève un obstacle important à l’adoption. Mais une application gratuite n’est pas forcément sans coût pratique. Elle demande une place sur l’écran, une nouvelle routine et parfois une vérification supplémentaire avant de choisir le bon outil de paiement. Le vrai test, pour moi, est donc le temps économisé à chaque usage comparé à la complexité ajoutée au quotidien.
Si je dois hésiter entre plusieurs applications au moment de payer, l’avantage du sans-contact disparaît en partie. De même, si mes proches ne sont pas disponibles via le parcours de virement par numéro de téléphone, je risque de revenir à ma méthode habituelle. La gratuité rend le test facile, mais elle ne suffit pas à créer une fidélité durable.
Le minimum requis est Android 10. Pour les utilisateurs équipés d’un appareil compatible, cette exigence reste raisonnable, mais elle rappelle qu’un service de paiement dépend aussi du téléphone utilisé. Avant d’en faire son outil principal, il vaut mieux vérifier que l’appareil personnel répond bien à cette contrainte et que l’expérience reste confortable dans les situations où l’on paie réellement, pas seulement lors d’un essai à la maison.
Les petites sources de fatigue qui apparaissent avec le temps
La première fatigue possible vient de la redondance. Si je possède déjà une application bancaire efficace et un portefeuille mobile bien intégré, Monabanq Pay peut ressembler à une couche supplémentaire. Chaque nouvelle application financière augmente aussi le nombre d’endroits où je dois me souvenir de mes habitudes. Ce n’est pas un défaut spectaculaire, mais c’est exactement le genre de détail qui décide si une application reste installée après quelques semaines.
La seconde concerne les virements par numéro de téléphone. Leur simplicité est séduisante, mais elle dépend d’une sélection attentive du contact. Dans un carnet d’adresses chargé, les homonymes et les doublons peuvent rendre la confirmation moins évidente. Mon conseil est de ne jamais valider machinalement : je relis toujours le nom affiché et le contexte du paiement, surtout lorsque plusieurs personnes de mon entourage ont des coordonnées proches.
Le paiement sans contact peut également devenir banal au point de ne plus justifier une application dédiée. C’est paradoxal : plus il fonctionne naturellement, moins je pense à l’outil qui le rend possible. Pour conserver une utilité durable, l’application doit donc rester mon chemin le plus court vers l’action, et non simplement une solution parmi plusieurs options équivalentes.
Je serais aussi prudent avant de la recommander à quelqu’un qui attend une gestion financière complète. Son intérêt est pratique et ciblé, pas encyclopédique. Une personne qui veut analyser ses dépenses, gérer plusieurs produits bancaires ou organiser une stratégie financière cherchera probablement une application plus large. Monabanq Pay peut compléter cet environnement, mais elle ne devrait pas être choisie en pensant qu’elle remplacera nécessairement tous les autres outils.
Les utilisateurs auxquels je la conseillerais vraiment
Je la conseillerais d’abord aux clients ou futurs utilisateurs de Monabanq qui veulent un accès mobile rapide à ces deux usages. Elle peut aussi convenir à une personne qui rembourse souvent ses proches et qui trouve les coordonnées bancaires trop lourdes à manipuler. Les utilisateurs qui paient fréquemment avec leur téléphone apprécieront également son orientation directe, surtout s’ils ne veulent pas parcourir une application bancaire chargée.
Je la conseillerais moins à quelqu’un qui ne fait presque jamais de virements entre particuliers, qui préfère toujours sa carte physique ou qui utilise déjà un portefeuille mobile répondant parfaitement à ses besoins. Dans ce cas, l’installation peut être intéressante par curiosité, mais la conservation à long terme n’est pas garantie. Il n’y a aucune raison de multiplier les outils si le gain quotidien reste imperceptible.
Elle me paraît aussi moins adaptée aux personnes qui veulent une solution financière unique. Pour elles, la meilleure option sera probablement une application bancaire complète, même si elle demande davantage de navigation. Monabanq Pay a du sens lorsque je valorise une action rapide et répétée, pas lorsque je cherche un tableau de bord global.
Mon verdict après l’effet de nouveauté
Après la première découverte, Monabanq Pay conserve une raison d’être grâce à la clarté de son positionnement. Le paiement sans contact et le virement par numéro de mobile répondent à des situations fréquentes, et l’application gratuite permet de les tester sans engagement financier. J’apprécie surtout le fait qu’elle ne cherche pas à me faire passer par une longue série d’écrans pour des opérations qui devraient rester simples.
Mon avis devient plus nuancé dès que je prends en compte les outils déjà présents sur un téléphone. Si mon application bancaire et mon portefeuille mobile accomplissent les mêmes tâches avec la même facilité, Monabanq Pay risque de perdre sa place. Sa valeur durable dépend donc moins de la nouveauté de sa version que de la fréquence réelle de mes paiements et remboursements par téléphone.
Mon conseil est de l’évaluer sur vos habitudes, pas sur la promesse d’un essai rapide. Pendant quelques semaines, je regarderais si elle réduit vraiment les échanges de coordonnées, si le paiement sans contact devient plus direct et si mes proches peuvent participer facilement aux virements. Si la réponse est oui, elle mérite de rester installée. Si je dois constamment réfléchir à l’application à ouvrir ou vérifier des parcours déjà disponibles ailleurs, une solution plus intégrée sera probablement préférable.
En résumé, Monabanq Pay est une application financière spécialisée, accessible et cohérente, portée par Monabanq et proposée gratuitement. Elle ne cherche pas à remplacer toute l’expérience bancaire, et c’est à la fois sa limite et son intérêt. Je la garderais pour les paiements mobiles et les remboursements simples entre personnes connues, tout en conservant une application bancaire plus complète pour le reste. C’est dans cette place précise, modeste mais régulièrement utile, qu’elle a le plus de chances de survivre à l’effet de nouveauté.
Avantages
- Paiements mobiles rapides avec une interface simple à prendre en main.
- Compatible avec les cartes Monabanq éligibles et les appareils récents.
- Permet de régler ses achats sans sortir sa carte bancaire physique.
- Authentification renforcée pour sécuriser les paiements et l’accès au service.
- Pratique pour suivre l’utilisation de sa carte depuis un smartphone.
Inconvénients
- Fonctionnalités limitées si vous ne détenez pas de compte Monabanq.
- La compatibilité dépend du modèle de téléphone et de sa version logicielle.
- Nécessite une connexion ou une configuration initiale pour certains usages.
- Peu d’intérêt pour les utilisateurs déjà équipés d’un autre portefeuille mobile.
- Des problèmes de paiement peuvent survenir selon le terminal du commerçant.
FAQ sur Monabanq Pay
Qu’est-ce que Monabanq Pay et à quoi sert cette application ?
Monabanq Pay est une solution de paiement mobile destinée aux clients de Monabanq. Elle permet généralement d’utiliser un smartphone compatible pour régler des achats chez les commerçants équipés du paiement sans contact, sans devoir sortir sa carte bancaire à chaque transaction. Avant le téléchargement, il est important de vérifier que votre téléphone, votre système d’exploitation et votre carte Monabanq sont compatibles avec le service.
Comment ajouter une carte Monabanq dans Monabanq Pay ?
Après l’installation, l’ajout d’une carte s’effectue habituellement depuis l’application, en suivant les étapes de vérification demandées par Monabanq. Il peut être nécessaire de confirmer votre identité, d’accepter les conditions d’utilisation et de valider l’activation par un code reçu par SMS ou via votre espace client. La procédure exacte peut varier selon votre appareil et les mesures de sécurité appliquées à votre compte.
Monabanq Pay fonctionne-t-il sur tous les smartphones Android et iPhone ?
Non, Monabanq Pay ne fonctionne pas nécessairement sur tous les appareils. La compatibilité dépend notamment de la version d’Android ou d’iOS, de la présence du paiement sans contact NFC sur Android et des exigences de sécurité du téléphone. Un appareil rooté, jailbreaké ou utilisant une version modifiée du système peut également empêcher le fonctionnement. Consultez la fiche officielle avant l’installation.
Peut-on payer avec Monabanq Pay sans connexion Internet ?
Le paiement sans contact peut souvent fonctionner sans connexion Internet active au moment du passage en caisse, car certaines informations nécessaires sont déjà sécurisées sur l’appareil. Toutefois, une connexion peut être requise pour installer le service, ajouter une carte, actualiser les données ou effectuer certaines vérifications. Il est donc préférable d’ouvrir régulièrement l’application et de disposer d’un accès Internet pour éviter les interruptions.
Monabanq Pay est-il sécurisé pour les paiements et les données personnelles ?
Monabanq Pay repose sur plusieurs mécanismes de protection, comme le verrouillage du téléphone, l’authentification de l’utilisateur et la sécurisation des données de carte. Lors d’un paiement, le commerçant ne reçoit généralement pas directement les informations complètes de votre carte. Malgré cela, vous devez protéger votre code, éviter les appareils déverrouillés ou modifiés et contacter rapidement Monabanq en cas de perte du téléphone ou d’opération suspecte.


